“기준금리가 오른다는데 내 대출이자도 바로 오르는 걸까?”
주택담보대출이나 신용대출이 있는 분이라면 요즘 기준금리 이야기에 관심이 많으실 것 같습니다.
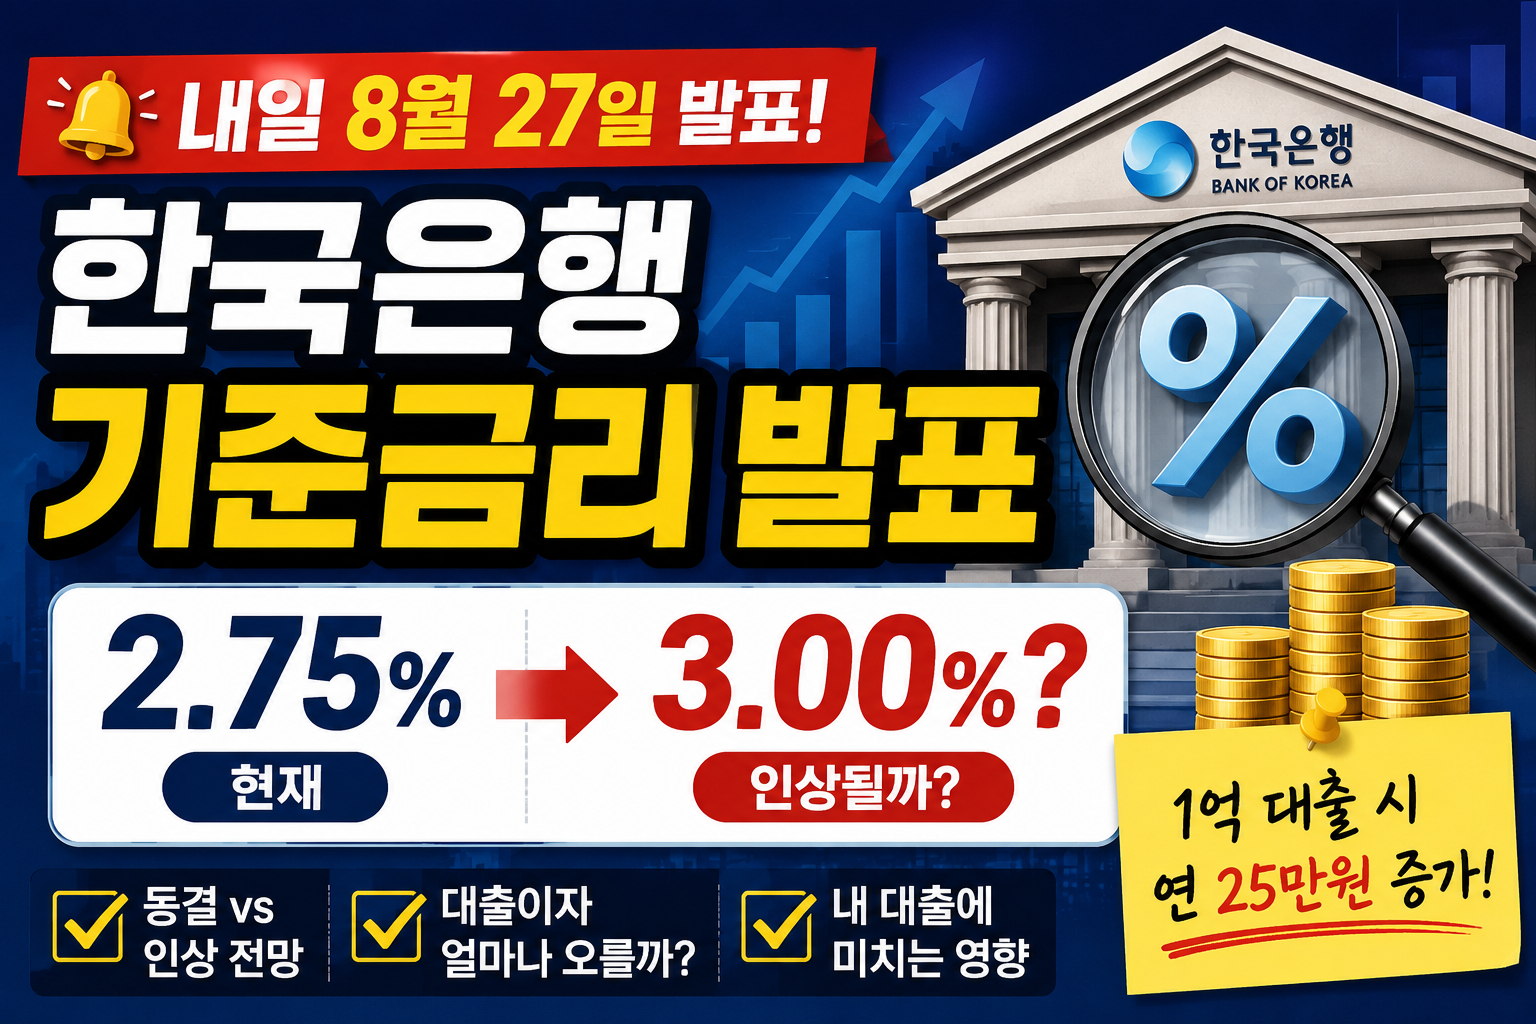
한국은행은 2026년 8월 27일 금융통화위원회를 열어 기준금리를 결정합니다.
현재 우리나라 기준금리는 **연 2.75%**입니다.
만약 이번에 0.25%포인트를 올리면 기준금리는 **연 3.00%**가 됩니다.
그런데 기준금리가 0.25%포인트 오른다는 것은 실제로 내 돈으로 따지면 얼마나 큰 차이일까요?
어렵게 생각하지 않아도 됩니다.
대출금액별로 아주 쉽게 계산해 보겠습니다.
⸻
현재 한국 기준금리는 2.75%
현재 한국은행 기준금리는 **연 2.75%**입니다.
지난 7월 한국은행은 기준금리를 기존 2.50%에서 2.75%로 0.25%포인트 인상했습니다.
그리고 한 달여 만인 8월 27일, 다시 기준금리를 결정합니다.
이번에는 크게 두 가지 가능성이 있습니다.
① 현재 2.75% 그대로 동결
또는
② 0.25%포인트 인상해 3.00%
입니다.
현재 전문가들의 생각도 완전히 같지는 않습니다.
금융투자협회가 채권시장 관계자 100명을 조사한 결과에서는
79%가 기준금리 동결
20%가 기준금리 인상
을 예상했습니다.
즉, 현재로서는 동결을 예상하는 사람이 더 많지만 결과는 발표를 확인해야 합니다.
⸻
기준금리가 도대체 뭔가요?
말이 조금 어렵죠.
초등학생도 이해할 수 있도록 쉽게 설명해 볼게요.
우리가 은행에서 돈을 빌리면 이자를 냅니다.
은행들도 돈을 주고받을 때 금리의 영향을 받습니다.
이때 우리나라의 금리가 어느 방향으로 움직일지를 결정하는 아주 중요한 기준이 바로 한국은행 기준금리입니다.
쉽게 말하면,
기준금리 ↑
→ 시중금리 상승 압력 ↑
→ 대출이자 부담 ↑
반대로
기준금리 ↓
→ 시중금리 하락 압력 ↑
→ 대출이자 부담 ↓
이런 방향으로 움직일 수 있습니다.
단, 기준금리가 움직였다고 모든 대출금리가 바로 똑같이 움직이는 것은 아닙니다.
⸻
0.25% 오르면 대출이자는 얼마나 늘어날까?
이 부분이 가장 궁금하실 것 같습니다.
아주 단순하게 내 대출금리도 0.25%포인트 올라간다고 가정해서 계산해 보겠습니다.
대출 1억원이라면?
1억원 × 0.25%
= 1년에 약 25만원
한 달로 나누면 약 2만800원입니다.
대출 2억원이라면?
2억원 × 0.25%
= 1년에 약 50만원
한 달로 나누면 약 4만1,700원입니다.
대출 3억원이라면?
3억원 × 0.25%
= 1년에 약 75만원
한 달로 나누면 약 6만2,500원입니다.
대출 5억원이라면?
5억원 × 0.25%
= 1년에 약 125만원
한 달로 나누면 약 10만4,200원입니다.
⸻
한눈에 보는 대출이자 증가액
대출잔액 1억원
👉 연 약 25만원 증가
👉 월 약 2만800원 증가
대출잔액 2억원
👉 연 약 50만원 증가
👉 월 약 4만1,700원 증가
대출잔액 3억원
👉 연 약 75만원 증가
👉 월 약 6만2,500원 증가
대출잔액 5억원
👉 연 약 125만원 증가
👉 월 약 10만4,200원 증가
※ 이것은 이해하기 쉽게 대출금리 자체가 0.25%포인트 오른다고 가정한 단순 계산입니다. 실제 대출이자는 대출상품, 잔액, 상환방법, 고정·변동금리 여부 등에 따라 달라집니다.
⸻
기준금리가 3%가 되면 내 주담대도 바로 오를까?
꼭 그렇지는 않습니다.
여기서 기준금리와 내가 은행에 내는 대출금리를 구분해야 합니다.
기준금리가 0.25%포인트 오른다고 해서 다음 날 내 주택담보대출 금리가 무조건 정확히 0.25%포인트 오르는 것은 아닙니다.
대출금리는 기준금리뿐 아니라 COFIX(코픽스), 금융채 금리, 은행의 가산금리와 우대금리 등 여러 요소의 영향을 받습니다.
특히 내가 받은 대출이 고정금리인지 변동금리인지에 따라서도 영향이 다릅니다.
⸻
고정금리라면?
고정금리는 이름 그대로 일정 기간 금리가 고정되어 있는 상품입니다.
따라서 한국은행이 기준금리를 올렸다고 해서 기존 대출의 적용금리가 바로 올라가는 것은 아닐 수 있습니다.
다만 새로운 대출을 받거나 기존 대출의 고정기간이 끝나는 경우에는 당시 시장금리 상황이 영향을 줄 수 있습니다.
⸻
변동금리라면?
변동금리는 상황이 조금 다릅니다.
일정한 주기에 따라 대출금리가 다시 정해집니다.
따라서 시장금리가 상승하면 다음 금리 변경 시점에 대출금리가 높아질 가능성이 있습니다.
주택담보대출이 있는 분이라면 은행 앱이나 대출계약서를 열어
① 고정금리인지 변동금리인지
② 현재 적용금리가 몇 %인지
③ 다음 금리 변경일이 언제인지
이 세 가지를 먼저 확인해 보세요.
⸻
기준금리를 왜 올리려고 할까요?
금리를 올리는 가장 대표적인 이유 중 하나가 물가입니다.
물건과 서비스 가격이 너무 빠르게 오르면 사람들이 생활하기 어려워집니다.
금리를 올리면 돈을 빌리는 부담이 커지고 소비와 투자가 줄어들 수 있습니다.
그러면 경제의 과열과 물가 상승 압력을 낮추는 효과를 기대할 수 있습니다.
하지만 금리를 너무 많이 올리면 대출을 받은 사람들의 이자 부담이 커지고 경제활동도 위축될 수 있습니다.
그래서 한국은행은 경제성장률, 물가, 가계부채, 부동산시장, 환율 등 여러 상황을 살펴보고 기준금리를 결정합니다.
⸻
8월 27일 발표에서 무엇을 보면 될까?
경제를 잘 모르는 분이라면 복잡한 내용을 전부 볼 필요는 없습니다.
딱 세 가지만 확인해도 됩니다.
첫 번째, 기준금리가 몇 %가 됐는지
현재 2.75%에서 그대로인지, 3.00%로 올라갔는지 확인합니다.
두 번째, 앞으로도 금리를 올릴 가능성이 있는지
이번에 동결한다고 해서 앞으로도 계속 동결한다는 뜻은 아닙니다.
한국은행이 앞으로 추가 금리 인상 가능성을 어떻게 설명하는지도 중요합니다.
세 번째, 내 대출금리 변경일
특히 변동금리 대출이 있다면 이번 발표 이후 바로 걱정하기보다는 내 대출의 다음 금리 변경 시점을 확인하는 것이 좋습니다.
⸻
8월 기준금리 발표 한눈에 정리
📅 발표일
2026년 8월 27일
💰 현재 기준금리
연 2.75%
📈 0.25%p 인상한다면
연 3.00%
🏦 최근 시장 전망
동결 전망이 우세하지만 인상 전망도 있음
💳 대출이 있다면
고정금리·변동금리 여부와 다음 금리 변경일 확인
⸻
내일 결과가 나오면 다시 확인하세요
8월 27일 한국은행 발표에서 가장 먼저 확인해야 하는 것은 기준금리를 2.75%로 유지했는지, 3.00%로 올렸는지입니다.
대출이 있는 분이라면 기준금리 숫자만 보고 걱정하기보다는 내 대출이 고정금리인지 변동금리인지부터 확인해 보세요.
특히 변동금리 주택담보대출을 이용하고 있다면 앞으로 실제 대출금리가 어떻게 바뀌는지 살펴볼 필요가 있습니다.
8월 27일 기준금리 발표 결과가 나오면 이 글도 실제 결정 내용에 맞춰 업데이트하겠습니다.
※ 이 글은 2026년 8월 26일 공개된 한국은행 자료와 금융시장 전망을 바탕으로 작성했습니다. 대출이자 계산은 이해를 돕기 위한 단순 예시이며 실제 적용금리는 개인의 대출상품과 금융기관에 따라 달라질 수 있습니다.
한국은행 기준금리, 8월 기준금리, 기준금리 발표일, 기준금리 3%, 기준금리 인상, 주택담보대출 금리, 대출이자 계산, 금리인상 대출이자
#한국은행 #기준금리 #기준금리인상 #8월기준금리 #금통위 #대출금리 #주택담보대출 #대출이자 #대출이자계산 #변동금리
댓글